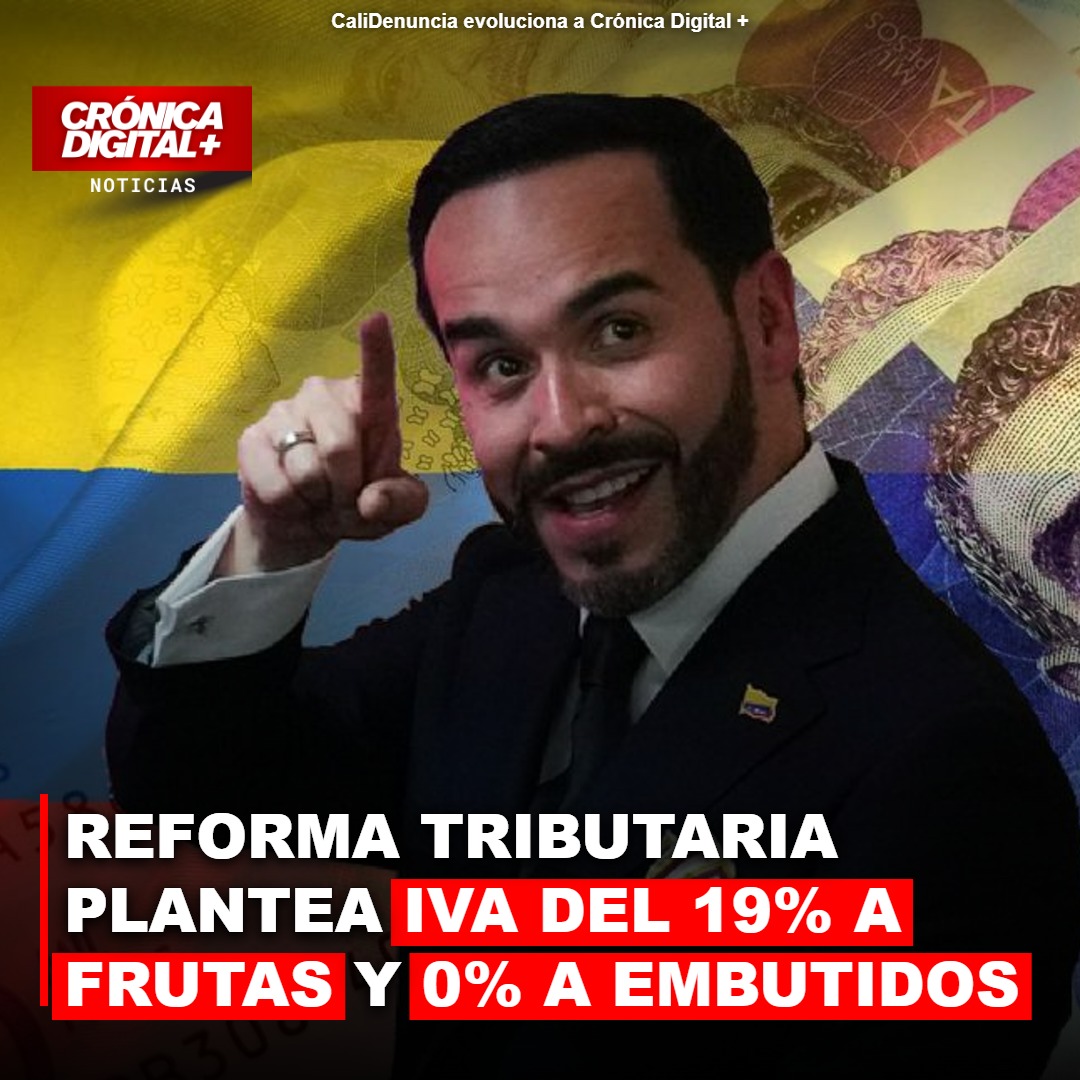
Una reestructuración en las cargas impositivas de alimentos habituales hace parte del proyecto de Ley de Rescate Económico radicado por la administración de Abelardo De la Espriella. La propuesta legislativa contempla gravar con la tarifa plena del 19 % a diversas cosechas del campo que hoy no tributan, a la par que fija un beneficio del 0 % para específicos derivados cárnicos procesados.
Impacto impositivo en productos agrícolas frescos
De acuerdo con el artículo 42 de la iniciativa, se pretende transformar el artículo 424 del Estatuto Tributario, el cual regula las mercancías excluidas del gravamen. Con este ajuste se suprimirían partidas arancelarias que resguardan a productos agrícolas sin procesar, dejándolos sujetos a la tasa general del 19 % prevista en el artículo 468 del mismo estatuto a partir del 1 de enero de 2028.
Los alimentos que perderían la condición de exclusión tributaria abarcan:
- Bananos y plátanos.
- Aguacates, guayabas, mangos, piñas e higos.
- Cítricos, uvas, sandías, melones y papayas.
- Manzanas, peras, duraznos, cerezas, ciruelas y variedades adicionales de frutas.
- Hortalizas como tomate, cebolla, lechuga, zanahoria y pepino.
Ajustes para derivados cárnicos procesados
En contraste con las disposiciones para el sector agrícola, el articulado gubernamental incluye alivios para ciertos embutidos. Mediante el artículo 46 se proyecta una variación al artículo 477 del Estatuto Tributario referente a bienes exentos, permitiendo que la mortadela, el salchichón y la butifarra desciendan de la tarifa actual del 5 % al 0 %.
🛒 Ofertas destacadas · Enlace de afiliado
 🔥 Lo más vendido en TemuToca para ver precios y ofertas →
🛒 Ofertas destacadas · Enlace de afiliado
🔥 Lo más vendido en TemuToca para ver precios y ofertas →



Comentarios recientes