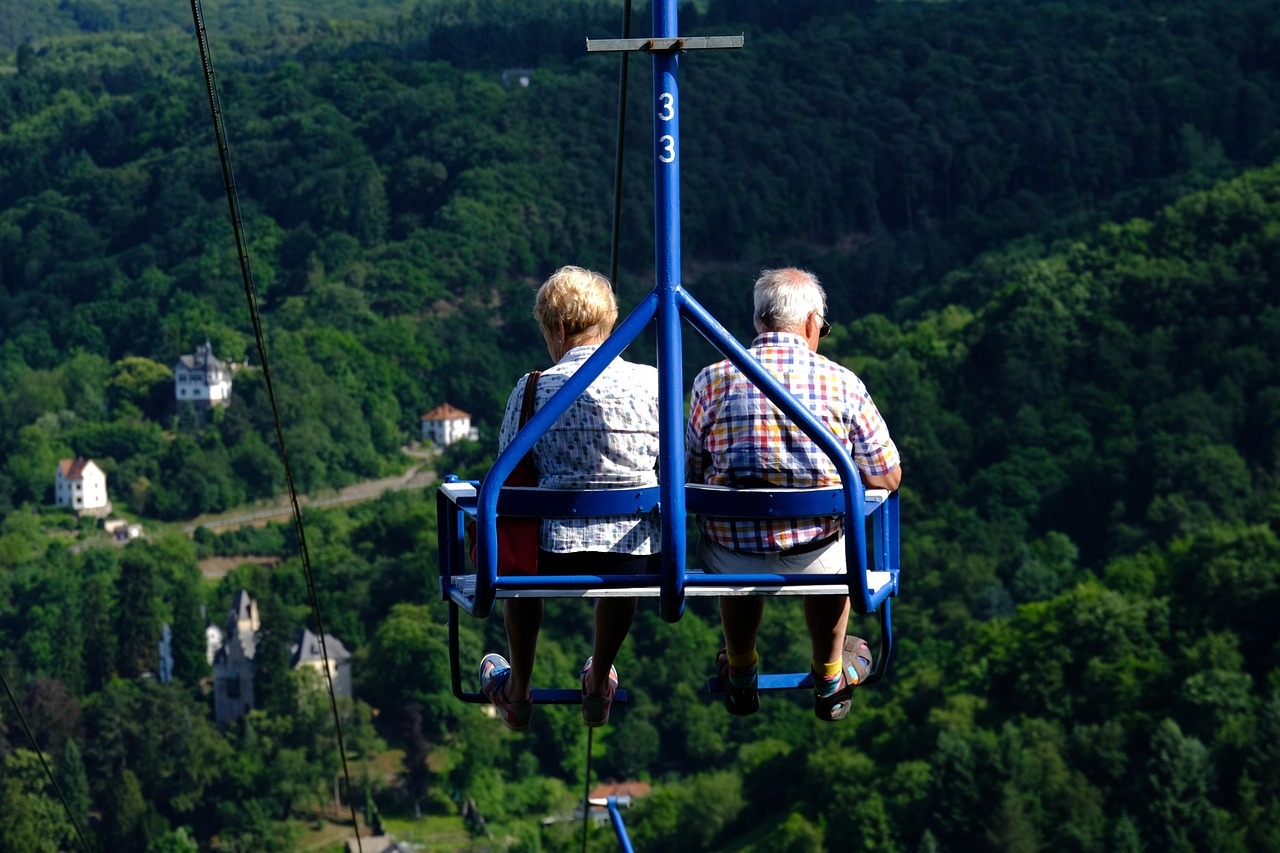
Una tendencia creciente en las finanzas personales de jubilados a nivel global revela un cambio en la percepción de la herencia. Cada vez más personas optan por gastar sus ahorros en experiencias y disfrute personal, en lugar de destinarlos a futuras herencias para sus descendientes.
Sarah Moorhouse, de 64 años, quien se describe como «felizmente jubilada», ejemplifica esta práctica. Junto a su esposo, Geoff, utiliza su pensión privada para viajar y realizar actividades de ocio. «Nos encanta ir a Escocia», comenta Sarah, una administradora de escuela jubilada, destacando también visitas a Cambridgeshire, el Distrito de los Lagos y planes para Norfolk. La pareja realiza entre cuatro y cinco viajes al año, invirtiendo cientos de dólares en cada ocasión. Su filosofía es que «solo se tiene una oportunidad de vivir». Recientemente, incluso reemplazaron su automóvil clásico Sunbeam Alpine por un Mazda MX-5 más moderno y deportivo.
Moorhouse enfatiza la importancia de vivir plenamente: «Tengo una edad en la que asisto a los funerales de amigos y conocidos, y creo que simplemente hay que vivir la vida y disfrutarla mientras se pueda, porque es un bien muy preciado».
Tendencia global en la planificación de herencias
Este enfoque de Sarah y Geoff no es aislado. Según un informe de marzo de Standard Life, una compañía de pensiones, el 15% de los padres británicos planea priorizar el disfrute de su dinero durante la jubilación sobre la herencia. En Estados Unidos, un estudio de Northwestern Mutual reveló que el porcentaje de personas que esperaban recibir una herencia de sus padres disminuyó al 20% el año pasado, frente al 25% proyectado para 2024.
🛒 Ofertas destacadas · Enlace de afiliado
 🔥 Lo más vendido en TemuToca para ver precios y ofertas →
La perspectiva de los hijos
Poppy, una de las hijas adultas de Sarah y Geoff, apoya plenamente la decisión de sus padres. «Para mí eso es una locura. Ni siquiera se me pasó por la cabeza que recibiría dinero cuando mis padres fallecieran. Prefiero mil veces que hagan lo que quieran», afirmó a la BBC.
Factores detrás de este cambio
Mike Ambery, director de jubilación y ahorros de Standard Life, atribuye el auge de esta tendencia en Reino Unido a la evolución de los planes de pensiones. Anteriormente, predominaban los planes basados en el salario final, que garantizaban pagos mensuales vitalicios. Sin embargo, ahora son más comunes los planes de aportación definida, que pueden agotarse. Ambery sugiere que la generosidad en la herencia es más sencilla cuando los ingresos de jubilación están garantizados. Además, los jubilados simplemente desean disfrutar después de una vida dedicada al trabajo. «Se trata simplemente de darse un pequeño capricho para disfrutar de la vida. Seamos realistas, la vida laboral puede ser muy dura para algunas personas», añadió.
Realidad económica de los jubilados
Aunque esta tendencia es visible, no todos los jubilados gozan de una buena situación económica. En Reino Unido, la Joseph Rowntree Foundation indica que el 16% de la población pensionada vive en situación de pobreza. En Estados Unidos, esta cifra es del 15,4%. No obstante, el Institute for Fiscal Studies señala que los pensionados británicos han visto un mayor aumento en sus ingresos disponibles, excluyendo los gastos de vivienda, en comparación con las personas no pensionadas durante las últimas tres décadas.
Datos oficiales muestran que el 69% de los jubilados en Reino Unido poseen una pensión privada además de la estatal, mientras que en Estados Unidos esta cifra es del 56%.
Ejemplos de planificación personal
Karen Green, de 60 años, es otra jubilada que ha sido clara con sus hijos sobre su intención de no dejarles una herencia. «He sido bastante explícita al decirles que es poco probable que les deje una herencia, porque preveo que me lo voy a gastar todo», comenta. Karen, quien ha residido en Provenza, Francia, durante los últimos once años, gasta más de 13.000 dólares anuales en vacaciones. Ha participado en retiros de yoga en Marruecos y planea un viaje a Vietnam y Laos.
Karen se describe como semijubilada, complementando su pensión privada con trabajos de consultoría empresarial, actividad a la que se dedicaba a tiempo completo. Sus ingresos mensuales se mantienen al mismo nivel que cuando trabajaba jornada completa, sumando a su pensión y trabajos extras un 40% adicional proveniente del alquiler de una propiedad. A pesar de esto, Karen asegura no ser una «derrochadora», buscando siempre «conseguir una buena oferta».
Al igual que Sarah Moorhouse, Karen no recibirá la pensión estatal británica hasta los 67 años. Esta pensión estándar asciende a 16.700 dólares anuales para quienes alcanzaron la edad de jubilación después de abril de 2016, con un incremento previsto para el próximo año. En Estados Unidos, las prestaciones de jubilación de la seguridad social pueden alcanzar un máximo anual de 49.824 dólares a partir de los 67 años, aunque se puede optar por una prestación menor desde los 62.
Matthew Loveless, vicepresidente de Northwestern Mutual, sugiere que los jubilados deben ser francos con sus hijos adultos, ya que algunos podrían depender de una herencia. A pesar de sus gastos, Sarah Moorhouse, residente en Yorkshire, tiene la intención de dejar «algo» a sus hijos, mientras continúa planeando sus próximas vacaciones. «He trabajado duro toda mi vida y creo que merezco tener algo de tiempo libre y poder hacer cosas agradables», concluye.
🛒 Ofertas destacadas · Enlace de afiliado
🔥 Lo más vendido en TemuToca para ver precios y ofertas →



Comentarios recientes